L’effet levier en immobilier : limites et opportunités
Dans un contexte économique où les taux d’intérêt restent modérés et où le marché immobilier continue d’attirer les investisseurs, l’effet levier s’impose comme une stratégie incontournable. Cette technique, qui repose sur l’utilisation du crédit pour accroître la capacité d’investissement, séduit de nombreux particuliers et professionnels en quête de rentabilité décuplée. Pourtant, l’effet levier en immobilier ne se réduit pas à une simple formule mathématique. Il s’inscrit dans un équilibre délicat entre opportunités de croissance patrimoniale et risques financiers qu’il convient d’anticiper. Les particularités du marché immobilier actuel en 2026, marqué par des fluctuations régionales et des tendances à la hausse des prix dans certains secteurs, amènent les investisseurs à redoubler de prudence et à adopter une gestion rigoureuse de leur endettement.
Comprendre l’effet levier en immobilier : mécanismes et fonctionnement
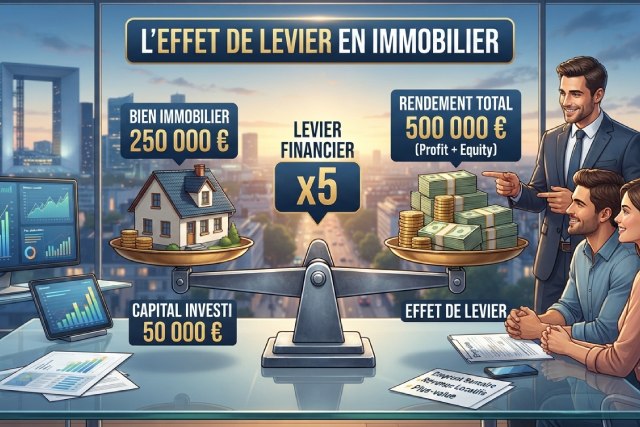
L’effet levier en immobilier désigne l’utilisation de fonds empruntés pour acquérir un bien, dans le but d’augmenter la rentabilité de son investissement initial. Cette technique repose sur un principe fondamental : lorsqu’un actif immobilier produit un rendement supérieur au coût du crédit, les gains générés sont amplifiés. Cela permet à un investisseur de générer un retour sur investissement nettement supérieur à ce qu’il aurait obtenu en investissant uniquement ses fonds propres.
Pour illustrer, prenons l’exemple de Claire, jeune cadre dynamique qui souhaite investir dans un appartement locatif. Disposant d’un apport de 40 000 euros, elle parvient à emprunter 160 000 euros pour financer un bien à 200 000 euros. Les loyers perçus couvrant les mensualités du prêt ainsi que les charges courantes, Claire bénéficie ainsi d’un rendement sur ses fonds propres optimal sans immobiliser une épargne importante. Si, d’ici cinq ans, la valeur de l’appartement augmente à 220 000 euros, la plus-value sur l’investissement global viendra s’ajouter aux revenus locatifs, amplifiant la rentabilité globale.
Cependant, ce mécanisme nécessite une gestion pointue. La composition exacte de l’investissement combine l’apport personnel, couvrant une part initiale du prix, et le financement bancaire qui permet d’acheter un actif d’une valeur supérieure. Cette somme empruntée est assortie d’un taux d’intérêt fourni par la banque, sur lequel viennent s’ajouter les frais annexes (assurance, garanties). Une bonne maîtrise de ces paramètres est indispensable pour que l’effet levier reste source de profits et non de pertes.
Il faut aussi comprendre que l’effet levier n’est pas l’apanage de l’immobilier. En finance, par exemple, il est courant d’utiliser des produits dérivés pour investir avec un effet multiplicateur sur des actifs. Toutefois, dans le contexte immobilier, la stabilité relative du marché et la possibilité de financer à long terme via les crédits bancaires offrent un cadre particulièrement favorable à cette stratégie.
Calculer l’effet levier en immobilier : formules et exemples pratiques
Le calcul de l’effet levier permet de mesurer précisément le gain réalisé en se basant sur l’apport personnel et l’investissement total. La formule de base se présente ainsi : le ratio entre la rentabilité de l’investissement total et l’apport personnel. Cette méthode offre une indication claire du multiplicateur de gain engendré par l’emprunt. Pour la rentabilité, on considère généralement le rapport entre les revenus nets générés par le bien (loyers après charges et impôts) et l’investissement global (prix d’achat du bien plus frais liés).
Par exemple, un investisseur qui acquiert un appartement pour 250 000 euros avec un apport de 25 000 euros, profite d’un rendement brut annuel de 5 %. Le calcul de l’effet levier est alors :
Effet levier = Montant de l’investissement / Apport personnel = 250 000 / 25 000 = 10
Ce ratio indique que la rentabilité sur fonds propres est multipliée par 10. Ainsi, le rendement brut sur apport devient 5 % x 10 = 50 %. En intégrant les éléments financiers comme le coût du crédit, les frais, et la fiscalité, la rentabilité nette sera naturellement ajustée mais demeure très attractive si le projet est bien conçu.
Illustrons davantage avec un cas réel : un investisseur financera un bien à 300 000 euros avec un apport de 30 000 euros (soit 10 %). Les loyers annuels génèrent 18 000 euros, et les charges annuelles, incluant taxe foncière, copropriété et gestion, s’élèvent à 3 000 euros. Supposons un coût total annuel du crédit à 7 000 euros. La rentabilité nette s’obtient en soustrayant charges et coût du crédit des loyers, puis en divisant par l’investissement total. Le retour sur investissement net sur les fonds investis sera élevé grâce à l’effet levier, renforcé également par la valorisation progressive de la propriété sur le marché immobilier local.
Gestion des risques liés à l’effet levier : stratégies pour sécuriser son investissement immobilier
Maîtriser les risques associés à l’effet levier est fondamental afin d’éviter les pièges qui peuvent compromettre un projet immobilier. Plusieurs leviers d’action peuvent être activés pour sécuriser son investissement et assurer une pérennité financière durable.
La première précaution consiste à choisir un financement adapté. Parmi les solutions disponibles, le prêt amortissable classique, le prêt in fine ou le prêt avec différé total ou partiel offrent des flexibilités différentes. Par exemple, un prêt in fine permet de ne rembourser que les intérêts durant la phase d’exploitation, maintenant un cash flow plus favorable. Toutefois, ce type de prêt peut s’avérer plus coûteux sur le long terme.
Une autre démarche essentielle est la vigilance lors de l’analyse en amont du bien et du marché local. Étudier la demande locative, le taux de vacance, et la stabilité des prix dans le secteur ciblé apporte une première couche de sécurité. Diversifier géographiquement ses investissements peut aussi répartir les risques et limiter l’exposition à des marchés volatiles.
Parmi les garanties supplémentaires, la souscription à une assurance loyers impayés (GLI) constitue un filet de sécurité contre les défauts de paiement qui pourraient déséquilibrer le plan de financement. Elle est de plus en plus exigée par les établissements prêteurs pour accorder des crédits.
Il est tout aussi important de conserver une capacité d’épargne suffisante comme matelas financier. Un fonds de réserves permet de faire face aux imprévus sans devoir recourir à des solutions d’urgence coûteuses ou risquées. Cela facilite le maintien des remboursements même en cas de baisse temporaire des revenus locatifs.
Enfin, la surveillance constante des indicateurs économiques tels que l’évolution des taux d’intérêt, du marché immobilier national et international, ainsi que des réglementations fiscales permet d’ajuster rapidement sa stratégie. L’appui d’un conseiller spécialisé peut s’avérer précieux pour suivre ces paramètres et faire les choix les plus adaptés à son profil d’investisseur.
Par exemple, l’histoire de Thomas, un investisseur prudent, illustre bien cette approche. Il a systématiquement combiné une analyse rigoureuse, une diversification territoriale, et une gestion active de ses financements. Résultat : même lors de périodes de ralentissement du marché, il a réussi à préserver la rentabilité de son portefeuille tout en limitant les risques liés à l’effet levier.
Opportunités offertes par l’effet levier en 2026 : perspectives et tendances du marché immobilier
À l’aube de 2026, l’effet levier immobilier reste un levier puissant pour optimiser la rentabilité des investissements, porté par un contexte économique spécifique. Plusieurs tendances actuelles dessinent un paysage favorable aux investisseurs avisés qui souhaitent bâtir un patrimoine solide tout en maîtrisant leur endettement.
Le financement immobilier continue de bénéficier de conditions avantageuses malgré la légère hausse des taux. Les banques maintiennent une relative flexibilité, notamment grâce à des produits adaptés permettant de moduler les remboursements selon les projets. Les capacités d’emprunt restent ainsi élevées, permettant aux investisseurs de profiter pleinement de l’effet levier pour des projets diversifiés, du logement neuf aux biens anciens rénovés avec efficacité énergétique améliorée.
Par ailleurs, la demande locative présente des signaux positifs dans certaines zones urbaines dynamiques. L’urbanisation soutenue, l’essor des mobilités douces, et la transformation des modes de travail favorisent des marchés immobiliers locaux stables. Ces contextes créent des opportunités pour les investisseurs ciblant des biens situés dans des quartiers à forte attractivité, garantissant un flux de loyers régulier et stable.