Charges et tva des véhicules professionnels en entreprise
La gestion fiscale des véhicules professionnels est l’un des sujets les plus complexes et les plus stratégiques pour les entreprises françaises. Entre les règles de déductibilité de la TVA, les plafonds d’amortissement et les distinctions entre véhicules de tourisme et utilitaires, les entrepreneurs naviguent souvent à vue. Pourtant, une bonne maîtrise de ces mécanismes peut générer des économies substantielles sur votre bilan. Que vous soyez dirigeant de PME, indépendant ou gestionnaire de flotte, comprendre le cadre fiscal applicable à vos véhicules est une priorité absolue. tout ce que vous devez savoir pour optimiser votre situation.
Voiture de tourisme ou utilitaire : le choix qui change tout
La première distinction à maîtriser en matière fiscale est la classification du véhicule. En droit fiscal français, un véhicule de tourisme (VP) et un véhicule utilitaire (VU) ne sont absolument pas traités de la même façon. Cette différence impacte directement la TVA récupérable et la déductibilité des charges.
Un véhicule est classé VP dès lors qu’il est immatriculé en catégorie « voiture particulière » (mention VP au champ J.1 de la carte grise). Attention : un SUV ou un break familial utilisé à 100 % à des fins professionnelles reste fiscalement considéré comme une voiture de tourisme. La classification est juridique et non commerciale.
À l’inverse, les véhicules utilitaires comme les fourgons, les camionnettes et les vans aménagés bénéficient d’un régime fiscal nettement plus favorable : TVA déductible sur l’achat, absence de plafond d’amortissement restrictif et, dans la plupart des cas, exonération de taxe annuelle sur les véhicules de société.
Cas particuliers à connaître absolument
- Les pick-ups comprenant au moins cinq places assises sont assimilés à des voitures de tourisme depuis le 1er janvier 2019.
- Les véhicules dérivés VP (ex. : Renault Clio ou Peugeot 208 avec sièges arrière condamnés) sont assimilés à des utilitaires et ouvrent droit à la déduction de TVA.
- Les taxis et véhicules d’auto-école sont des exceptions notables : la TVA est déductible même pour les VP, car leur activité principale est le transport de personnes.
- Un fourgon utilisé exclusivement pour transporter du matériel ou réaliser des livraisons est l’exemple type du véhicule à 100 % de TVA déductible.
TVA sur les véhicules professionnels : qui peut récupérer quoi ?
La règle de base est souvent mal connue des dirigeants : la TVA sur l’achat, la location ou l’entretien d’une voiture de tourisme n’est pas récupérable, même si le véhicule est utilisé exclusivement pour l’activité professionnelle. Cette exclusion est posée par l’article 206-IV-2-6° de l’annexe II du Code général des impôts.
En revanche, la TVA qui grève l’achat et les frais d’entretien d’un véhicule utilitaire est intégralement déductible. Pour bénéficier de ce droit à déduction, l’entreprise doit être soumise à un régime réel de TVA et ne pas être exonérée ou sous le régime de la franchise en base. Les auto-entrepreneurs en franchise ne collectent pas la TVA et ne peuvent donc pas la déduire.
Pour aller plus loin sur ce sujet, cyplom vous explique la déductibilité tva des véhicules de société en détaillant les cas concrets et les exceptions applicables selon la nature du véhicule.
Les charges déductibles selon le type de véhicule
Pour les voitures de tourisme, les charges (amortissement, loyer de leasing, entretien) sont déductibles dans la limite d’un plafond qui dépend du taux d’émission de CO₂ du véhicule. Par exemple, pour une voiture thermique émettant 130 g de CO₂/km acquise à 40 000 €, seuls 18 300 € seront fiscalement amortissables. Les 21 700 € restants constituent une réintégration extra-comptable dans votre résultat fiscal.
Pour les véhicules utilitaires, aucun plafond d’amortissement restrictif ne s’applique : les charges liées à l’acquisition, la location, l’entretien et la réparation sont intégralement déductibles du résultat imposable. C’est l’un des principaux avantages fiscaux de ce type de véhicule.
Les entreprises peuvent également choisir entre deux méthodes de valorisation des dépenses automobiles : les frais réels (méthode de principe) ou le barème kilométrique publié chaque année par l’administration fiscale, notamment ouvert aux professionnels libéraux relevant des BNC, à condition de ne pas déduire par ailleurs les charges réelles correspondantes.
TVA sur le carburant : les taux applicables en 2025-2026
La déductibilité de la TVA sur le carburant suit des règles spécifiques selon le type de véhicule et la nature du carburant utilisé. En 2026, les entreprises peuvent récupérer la TVA sur l’essence et le gazole avec une déductibilité à 100 % pour les véhicules utilitaires et à 80 % pour les véhicules de tourisme, quelle que soit leur motorisation.
Pour le GPL, le GNV et l’électricité, la TVA est déductible à 100 % aussi bien pour les véhicules de tourisme que pour les utilitaires. C’est l’un des avantages fiscaux concrets qui rendent les motorisations alternatives attractives pour les flottes d’entreprise.
Il est impératif de rappeler que la TVA sur le carburant n’est déductible que pour un usage professionnel. Lorsqu’une partie du carburant est utilisée à des fins personnelles (comme pour un véhicule de fonction à usage mixte), la TVA n’est que partiellement déductible, au prorata de l’usage professionnel.
Le véhicule électrique professionnel : l’allié fiscal de 2026
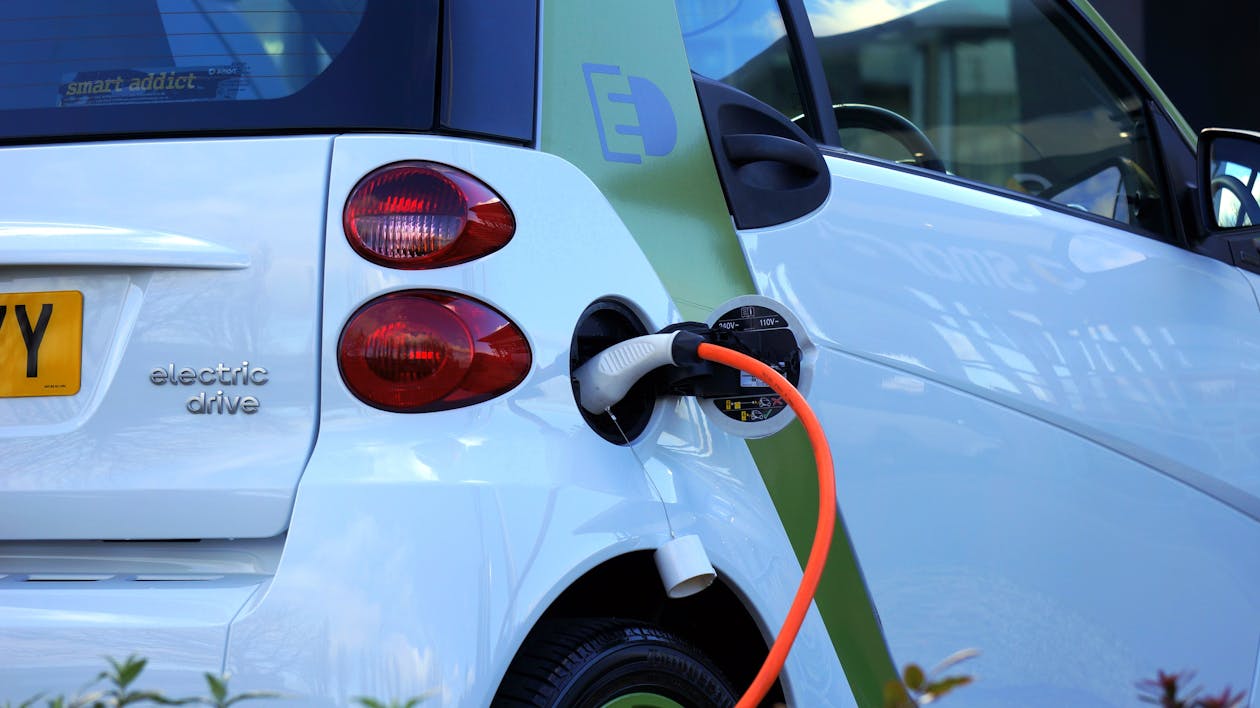
En 2026, le véhicule électrique professionnel cumule une série d’avantages fiscaux qui en font une option très compétitive. Le plafond d’amortissement est porté à 30 000 € (contre 18 300 € pour un véhicule thermique standard), ce qui permet d’amortir une part bien plus importante du prix d’acquisition.
Sur le plan de la TVA, la TVA sur l’électricité utilisée pour la recharge est intégralement déductible à 100 %, y compris pour les véhicules de tourisme électriques, à condition que le véhicule soit affecté à une activité professionnelle. La facture de recharge doit obligatoirement être établie au nom de l’entreprise pour valider la déduction.
Concernant la taxe annuelle sur les véhicules de société (ancienne TVS), les modèles émettant moins de 20 g de CO₂ par kilomètre en sont exonérés. À cela s’ajoute une réduction de 50 % de l’avantage en nature (plafonnée à 1 800 €/an) lorsqu’un véhicule électrique est mis à disposition d’un salarié ou d’un dirigeant. Un avantage décisif à chiffrer avant tout investissement.
La récupération de la TVA sur le carburant ou l’électricité s’intègre à votre déclaration de TVA périodique, qu’il s’agisse d’un régime réel simplifié ou d’un régime réel normal.
Véhicule de fonction et avantage en nature : les pièges à éviter
Lorsqu’un véhicule de société est mis à disposition d’un salarié ou d’un dirigeant pour un usage mixte (professionnel et personnel), cela constitue un avantage en nature soumis à cotisations sociales et à impôt sur le revenu. L’entreprise doit rigoureusement documenter et valoriser cet usage privé.
Deux méthodes de calcul sont acceptées par l’administration fiscale. La méthode forfaitaire retient 9 % du coût d’achat TTC par an (ou 6 % si l’entreprise prend en charge le carburant). La méthode réelle, quant à elle, s’appuie sur la reconstitution des kilomètres privés effectivement parcourus, ce qui nécessite la tenue d’un registre kilométrique précis et à jour.
En cas de contrôle fiscal, les justificatifs requis sont stricts : factures nominatives au nom de l’entreprise, certificat d’immatriculation, attestation d’usage professionnel. Les tickets de caisse simples ne sont pas suffisants pour déduire la TVA sur le carburant ; les cartes carburant professionnelles sont vivement recommandées.
Optimisez dès aujourd’hui votre stratégie fiscale automobile
La gestion des charges et de la TVA des véhicules professionnels est un levier d’optimisation fiscale puissant, mais qui exige rigueur et anticipation. La frontière entre véhicule de tourisme et utilitaire, les taux de déductibilité du carburant, les plafonds d’amortissement et les avantages liés aux véhicules électriques constituent autant de paramètres à intégrer dans votre stratégie d’acquisition. Chaque euro de TVA non récupéré est une charge inutile pour votre trésorerie. Avant tout achat ou location de véhicule, réalisez des simulations chiffrées avec votre expert-comptable. Les règles évoluent chaque année, et rester informé est la meilleure façon de protéger la santé financière de votre entreprise.
Et vous, avez-vous déjà audité la fiscalité de votre flotte automobile pour vérifier que vous récupérez bien toute la TVA à laquelle vous avez droit ?