Investir en SCPI vs. immobilier physique: avantages et inconvénients
Face à la volatilité persistante des marchés financiers, l’immobilier demeure une valeur sûre. À l’aube de 2026, de nombreux investisseurs français s’interrogent sur la meilleure manière d’investir dans la pierre. Faut-il opter pour un bien immobilier en direct, donnant un contrôle total sur un actif concret, ou privilégier les parts de SCPI, avec leur promesse de diversification et gestion déléguée ? Le débat entre immobilier physique et SCPI ne cesse de gagner en intensité, chaque option présentant des avantages et inconvénients distincts qui influencent la rentabilité, la liquidité, la gestion locative et la fiscalité. Dans ce contexte, il est essentiel de comprendre les spécificités de chacun pour choisir une stratégie d’investissement adaptée à ses objectifs et à son profil. L’accès à l’immobilier évolue aujourd’hui, porté par les innovations dans la gestion collective comme par les exigences du marché immobilier direct, marqué par ses contraintes mais aussi son potentiel de valorisation à long terme.
Investissement en immobilier physique : contrôle et valorisation patrimoniale
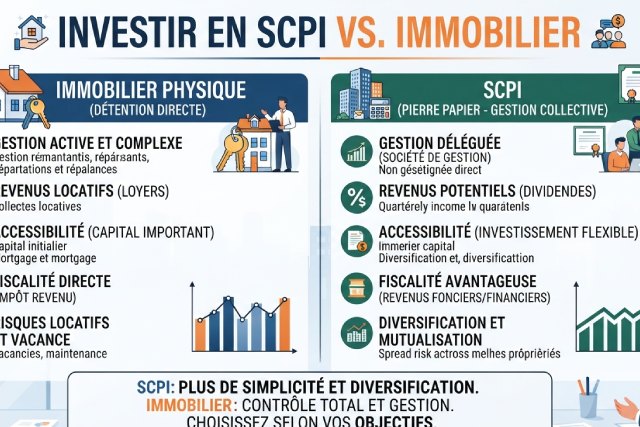
Acquérir un bien immobilier en direct représente pour beaucoup une forme tangible de sécurité et de patrimoine, selon patrimoine-zen.fr. Cette approche permet à l’investisseur de détenir un actif concret, qu’il peut gérer et valoriser selon ses propres critères. Par exemple, un particulier qui achète un appartement dans une ville dynamique, comme Lyon ou Bordeaux, peut choisir de le rénover pour capter une plus-value significative à moyen terme. La pierre physique répond ainsi à un besoin de maîtrise, que ce soit sur la qualité du bien, les travaux entrepris, ou la sélection des locataires.
En termes de rentabilité, l’immobilier direct peut offrir des revenus locatifs réguliers. Pour une surface de 70m² louée 1200 euros par mois, le produit brut annuel atteint 14 400 euros. Cependant, il faut déduire les charges, les impôts et anticiper les périodes de vacance locative, qui peuvent peser lourdement sur les gains nets. Un propriétaire doit également être prêt à gérer les imprévus, comme une chaudière à remplacer, dont le coût peut varier entre 3000 et 5000 euros, ou des travaux de rénovation indispensables pour maintenir la valeur du logement.
La fiscalité appliquée à l’immobilier physique est complexe et nécessite une bonne connaissance des régimes possibles, entre micro-foncier, réel simplifié, ou dispositifs tels que le Pinel. De plus, obtenir un financement immobilier réclame un apport conséquent, souvent supérieur à 10 % du montant total, avec des taux d’intérêt qui, malgré une légère remontée récente, restent attractifs autour de 2 à 4 % selon les profils et la durée. Cette contrainte représente un frein pour certains investisseurs mais permet, pour d’autres, d’optimiser leur levier financier et de profiter de la valorisation du capital.
Par ailleurs, la gestion locative implique un engagement constant. L’investisseur doit rechercher des locataires solvables, gérer les contrats de bail, faire face aux éventuels impayés, et s’assurer du bon entretien du bien. Ces démarches peuvent être internalisées, exigeant un investissement personnel en temps et compétences, ou externalisées via une agence, avec un coût annuel pouvant représenter de 8 à 10 % du loyer. Enfin, la revente d’un bien immobilier s’avère souvent longue et coûteuse, nécessitant patience et prudence pour maximiser la plus-value. L’immobilisation du capital est ainsi un facteur clé à prendre en compte dans toute stratégie patrimoniale.
Investir en SCPI : diversification et gestion déléguée simplifiée
Les SCPI ont connu un essor considérable ces dernières années, offrant un point d’entrée moins élevé dans l’immobilier, avec des tickets d’investissement accessibles dès quelques milliers d’euros. Cette solution séduit particulièrement les investisseurs souhaitant s’engager dans l’immobilier sans les contraintes de gestion locative et technique. En investissant en SCPI, l’acheteur acquiert des parts d’une société qui détient et administre un portefeuille immobilier diversifié, souvent composé de bureaux, commerces, locaux d’activités et parfois logements, répartis sur plusieurs régions, voire pays.
Cette diversification apporte à l’investisseur une meilleure répartition des risques, notamment face à la vacance locative ou à des aléas localisés. Par exemple, une SCPI disposant d’actifs dans plusieurs grandes métropoles françaises limite l’exposition aux fluctuations d’un marché immobilier particulier. La société de gestion joue un rôle central, s’occupant de l’acquisition, de la gestion locative, des travaux et de la revente des biens, laissant l’investisseur libre de toute contrainte opérationnelle. En contrepartie, des frais de gestion, généralement compris entre 8 et 12 % des revenus annuels, viennent diminuer la rentabilité nette.
La liquidité des parts de SCPI, bien qu’améliorée par rapport à l’immobilier physique, reste relative. Les parts peuvent être revendues sur un marché secondaire, mais la revente dépend de la demande, avec des délais allant de quelques semaines à plusieurs mois. En cas de période de tension sur le marché, la valorisation des parts peut baisser, ce qui expose l’investisseur à un risque de perte en capital.
Rentabilité, fiscalité et liquidité : un équilibre à trouver entre SCPI et immobilier physique
Comprendre et comparer les aspects financiers, dont la rentabilité, la fiscalité et la liquidité, est fondamental pour bien investir. Le rendement d’un bien immobilier détenu en direct est souvent évoqué en brut, mais une fois prises en compte les charges, taxes, et le temps investi dans la gestion, la rentabilité nette peut se révéler plus modeste. À titre d’exemple, si un appartement génère 14 400 euros de loyers annuels, les charges de copropriété, la taxe foncière et les dépenses imprévues grèvent une part non négligeable.
En parallèle, les SCPI offrent un rendement plus stable au regard de la diversification, mais les frais de gestion viennent réduire le rendement brut. Les revenus sont par ailleurs soumis à une fiscalité comparable, tandis que la liquidité est un facteur recherché par certains investisseurs. La revente de parts peut se faire plus rapidement que celle d’un bien physique, sauf en cas de crise immobilière où la liquidité se raréfie.
Au-delà des chiffres, la fiscalité impacte fortement la rentabilité. L’immobilier direct peut offrir des leviers intéressants via des dispositifs fiscaux ciblés, mais instaure également une gestion fiscale plus lourde. Les SCPI, quant à elles, permettent d’éviter les soucis liés à la déclaration directe des revenus fonciers complexes, bien que les dividendes perçus soient imposables sur le revenu. Investir via une assurance-vie ouvre des options d’optimisation fiscale pour les parts de SCPI. Il est crucial de se faire accompagner pour optimiser ces aspects selon sa situation personnelle.
Gestion locative et implications pratiques : autonomie versus délégation
La gestion locative représente un critère déterminant dans le choix entre investir directement dans un bien immobilier ou en SCPI. Lorsque vous possédez un bien en direct, vous êtes responsable de la recherche de locataires, de la rédaction des baux, du recouvrement des loyers, ainsi que de l’entretien courant et des travaux. Cette charge peut se révéler lourde, surtout quand la location concerne plusieurs biens ou que vous êtes éloigné géographiquement du logement. Le recours à une agence peut aider à soulager cette gestion, mais à un coût souvent situé entre 8 % et 10 % du montant des loyers perçus.
À l’inverse, investir en SCPI offre le privilège de la gestion déléguée. La société de gestion assure toutes les opérations courantes, ce qui dégage du temps et évite les soucis liés aux impayés ou aux réparations urgentes. Toutefois, cette solution implique de renoncer au contrôle direct, ce qui peut rebuter certains investisseurs attachés à la maîtrise de leur patrimoine. Le choix du gestionnaire est crucial, car ses compétences et sa stratégie impactent directement la performance de votre investissement. Il est donc recommandé de consulter les rapports annuels, les listes d’actifs, et les résultats financiers des SCPI avant de s’engager.
En matière de contraintes pratique, les SCPI présentent un avantage indéniable pour les investisseurs souhaitant alléger leur charge administrative et technique. Par ailleurs, la mutualisation des risques et la diversification géographique garantissent une certaine résilience face aux aléas locaux, un bénéfice particulièrement pertinent à l’heure où les disparités territoriales influencent de plus en plus la solidité des revenus locatifs.