L’impact des taux directeurs sur vos investissements immobiliers
À l’aube de 2026, le marché immobilier européen traverse une phase charnière où les taux directeurs jouent un rôle déterminant. Depuis l’augmentation notable des taux d’intérêt en octobre 2023, la dynamique des financements immobiliers s’est profondément transformée. Cette évolution ne touche pas seulement les particuliers à la recherche d’un logement, mais aussi les investisseurs immobiliers qui doivent désormais repenser leurs stratégies pour conjuguer rendement locatif et maîtrise du risque financier. La Banque Centrale Européenne, par ses décisions sur les taux directeurs, influe directement sur le coût du crédit immobilier, modulant ainsi la capacité d’endettement des acquéreurs et impactant le marché immobilier dans son ensemble.
Comment les taux directeurs pilotent le financement immobilier et façonnent le marché immobilier
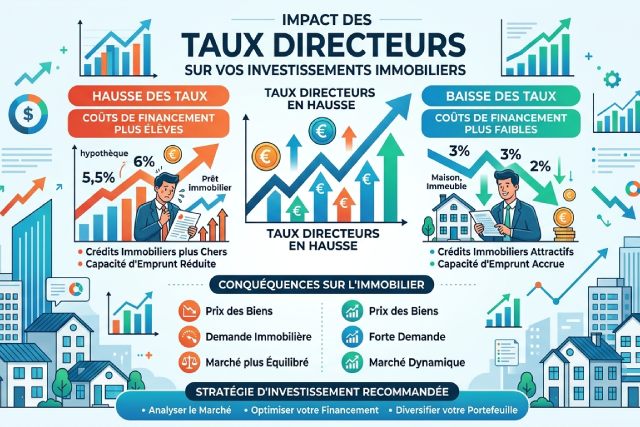
Les taux directeurs constituent le levier principal utilisé par les banques centrales, notamment la Banque Centrale Européenne, pour orienter l’économie. En tant que référence pour les taux d’intérêt pratiqués par les banques commerciales, ils déterminent le coût auquel les établissements financiers peuvent emprunter. Quand la BCE relève ses taux directeurs, le prix du financement immobilier s’alourdit mécaniquement, ce qui impacte directement le crédit immobilier accordé aux particuliers et professionnels.
Cette hausse des taux se traduit souvent par une réduction de la capacité d’endettement des acquéreurs. Par exemple, un couple qui, à un taux stable de 2%, pouvait emprunter jusqu’à 250 000 euros, peut voir son enveloppe réduite à environ 220 000 euros avec un doublement des taux à 4%, pour des mensualités similaires. Ce resserrement limite le pouvoir d’achat sur le marché immobilier, provoquant une contraction de la demande et, fréquemment, une pression baissière sur les prix. Paradoxalement, ce contexte peut aussi générer une volatilité accrue, car certains profils d’investisseurs, mieux armés financièrement, profitent des corrections pour renforcer leurs positions.
La nature des taux hypothécaires fixes, variables ou mixtes ajoute une couche de complexité supplémentaire. Les taux fixes apportent une garantie de stabilité des mensualités, précieuse dans un environnement de taux directeurs fluctuants. À contrario, les taux variables offrent une flexibilité, quoique avec un risque de hausse des charges, particulièrement sensible en période d’inflation élevée, un paramètre que la BCE tente de maîtriser via sa politique monétaire.
La lutte contre l’inflation reste donc le cœur des changements des taux directeurs. En freinant la consommation grâce à un crédit plus cher, la BCE vise à ralentir la progression des prix, dont ceux de l’immobilier. En effet, un marché tendu avec une inflation élevée incite les banques centrales à rendre l’endettement coûteux pour décélérer la demande. En revanche, lorsque l’inflation devient maîtrisée, la BCE peut abaisser ses taux pour relancer l’activité économique, rendant alors le financement immobilier plus accessible et stimulant indirectement le marché immobilier. Ces va-et-vient monétaires impliquent donc une vigilance constante pour les investisseurs désirant anticiper l’évolution du marché.
L’impact différencié des taux d’intérêt sur les différents segments des investissements immobiliers
Le marché immobilier ne réagit pas de façon homogène aux variations des taux directeurs. En effet, les segments résidentiel, commercial et les placements en SCPI présentent des vulnérabilités et opportunités distinctes face aux fluctuations des taux d’intérêt.
Le résidentiel, notamment l’achat pour location, est particulièrement sensible aux variations des taux. Une hausse des taux immobiliers freine la capacité d’emprunt des investisseurs privés, limitant leur accès aux biens et pouvant conduire à une baisse des prix résidentiels. Toutefois, le rendement locatif a tendance à augmenter dans ce contexte, car les loyers peuvent s’ajuster à la hausse pour compenser l’augmentation des charges de financement. Par exemple, dans les grandes agglomérations, la demande locative soutenue privilégie les petites surfaces comme les studios ou T1, souvent très recherchés par les jeunes actifs et les étudiants. Investir dans ces biens à fort potentiel locatif permet de préserver une rentabilité attractive malgré le contexte de hausse des taux.
Sur le segment commercial, l’impact se fait sentir notamment via le taux de capitalisation, qui signifie la rentabilité brute d’un actif. Une hausse des taux d’intérêt tend à augmenter ce taux, ce qui dévalorise les biens, car les investisseurs exigent un rendement plus élevé pour compenser le risque supplémentaire. L’effet indirect de la conjoncture économique freinée par des taux élevés se traduit par une diminution de la demande en surfaces commerciales, ce qui peut engendrer une pression sur les loyers. Dans ce contexte, les investisseurs concentrent leurs efforts sur des secteurs porteurs et résilients tels que l’e-commerce, la logistique ou la santé. Cette orientation sectorielle permet de rester compétitif et de réduire les risques liés à la volatilité économique.
Les SCPI, en tant que véhicules collectifs d’investissement, subissent également les répercussions des taux d’intérêt. La valeur des parts est corrélée à celle des actifs immobiliers composant le portefeuille de la SCPI, dont la valorisation est affectée par le contexte financier. Une hausse des taux tende à peser sur le prix des parts et peut réduire les dividendes distribués. Dans ce cadre, il est souvent recommandé d’opter pour des SCPI diversifiées géographiquement et sectoriellement, avec une gestion active visant à privilégier des biens implantés dans des secteurs moins sensibles aux cycles économiques et aux variations abruptes des taux. Certaines SCPI investissant à l’étranger ou dans des actifs à forte durabilité énergétique gagnent ainsi en attractivité.
Cette disparité dans les réactions du marché invite chaque investisseur à ajuster son portefeuille en fonction du type d’actif et du contexte économique. Une diversification intelligente, tenant compte des spécificités de chaque secteur, s’avère souvent la meilleure garantie pour conjuguer performance et gestion du risque financier dans un environnement de taux directeurs instables.
Scénarios stratégiques pour optimiser vos investissements immobiliers selon l’évolution des taux directeurs
La volatilité des taux directeurs impose aux investisseurs immobiliers d’adapter continuellement leurs stratégies. En fonction que les taux soient bas, en légère augmentation ou stables, chaque situation appelle une approche différente pour maximiser le rendement locatif tout en maîtrisant l’endettement et le risque financier.
Lorsque les taux se situent à un faible niveau ou qu’ils atteignent même des valeurs négatives, les conditions de financement sont particulièrement avantageuses. Dans ce cadre, les investisseurs peuvent se permettre d’adopter une politique plus dynamique, en ayant recours à un levier financier accru. Ils peuvent cibler des projets comportant un risque plus élevé, par exemple la rénovation ou le développement immobilier, misant sur la plus-value à long terme plutôt que sur des revenus locatifs immédiats. Cette période est également propice à la recherche de biens sous-évalués, offerts à prix attractifs dans certains segments de marché. Toutefois, la tentation d’un endettement excessif doit être modérée pour éviter un effet de bulle ou des difficultés en cas de retournement du cycle.
Dans un contexte de hausse des taux directeurs, il devient préférable d’adopter une posture plus prudente. La priorité est donnée à une gestion rigoureuse des flux de trésorerie et à la limitation du levier financier pour réduire l’exposition au risque de crédit. Les investissements doivent privilégier les biens générant un cash-flow stable, avec un fort potentiel locatif, notamment dans des zones à forte demande et avec des locataires solvables. L’utilisation d’instruments financiers de couverture, tels que des options ou swaps de taux, devient une arme intéressante pour se prémunir contre les fluctuations brutales des taux d’intérêt. Le portefeuille gagnant à être diversifié afin de répartir le risque aux niveaux géographique, sectoriel et typologique.
Lorsque les taux directeurs restent stabilisés sur une longue période, l’approche peut être plus équilibrée. Les investisseurs allient placements long terme et court terme, afin d’optimiser à la fois la valorisation patrimoniale et les revenus locatifs. Ce contexte facilite également une gestion active du portefeuille permettant de saisir les opportunités ponctuelles en fonction des évolutions du marché. La diversification, toujours un gage de maîtrise des risques, demeure au cœur de la stratégie, avec un équilibre à trouver entre immobilier résidentiel et commercial.


